贷款科普知识有哪些?贷款必知的三大常识是什么?
日期:2026-09-24 13:13 / 人气: / 作者:小编
一、贷款科普知识有哪些?从基础概念到申请流程一次说清
贷款科普知识并不是让普通人变成信贷员,而是让你在申请贷款前,至少看得懂产品、分得清成本、知道合同里哪些地方容易出问题。可以把贷款基础知识拆成五个模块:核心要素、贷款类型、申请条件、办理流程、合同重点。
1、贷款的核心要素有哪些?
贷款一般围绕四个核心要素展开:本金、期限、利率、还款方式。
- 本金:你实际向机构借的钱。
- 期限:约定多长时间内还清。
- 利率:使用资金的成本,通常以合同约定为准,可能是固定利率,也可能是浮动利率。
- 还款方式:决定你每期还多少钱、总共付多少利息。
常见的还款方式有等额本息、等额本金、先息后本等。等额本息每期还款相对固定;等额本金前期还款压力更大,总利息可能相对少;先息后本前期只还利息,到期再还本金,适合现金流有明确回款安排的人。
2、常见贷款类型有哪些?
按用途分,可以分为个人消费贷款、住房贷款、汽车贷款、经营贷款等。
按担保方式分,可以分为信用贷款、抵押贷款、保证贷款、质押贷款等。
- 信用贷款:不提供抵押物,更看重收入、征信、负债。
- 抵押贷款:用房产、车辆等作为抵押,额度和利率通常与抵押物价值有关。
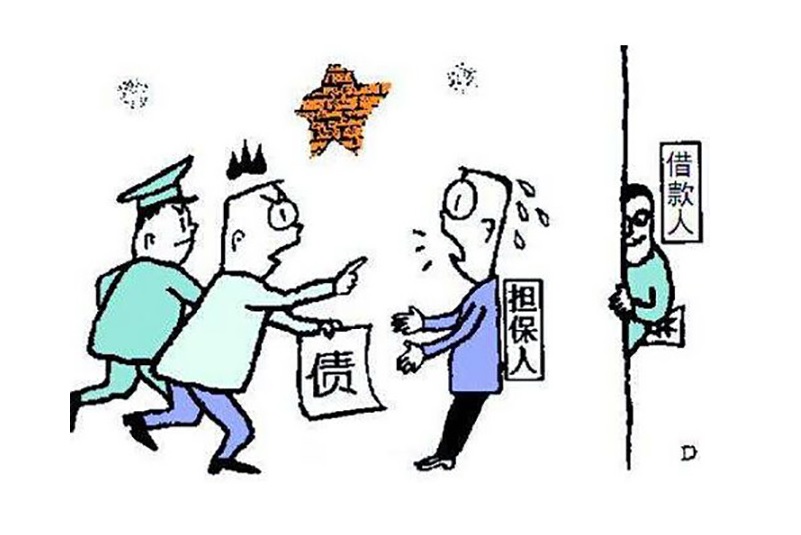
- 保证贷款:由第三方提供担保。
- 质押贷款:以存单、理财、保单等权益作为质押。
不同类型的产品,审批逻辑不一样。不要只看“能不能批”,还要看“这个产品是否适合你的用途和还款周期”。
3、申请贷款一般看哪些条件?
贷款机构通常关注几个方面:
- 申请人身份、年龄是否合规;
- 是否有稳定收入或经营流水;
- 征信记录是否良好;
- 当前负债是否过高;
- 贷款用途是否真实、合法;
- 是否提供足额抵押、质押或担保。
信用贷款更侧重于收入和征信;抵押贷款更侧重于抵押物价值和变现能力。申请前把这些材料准备清楚,能减少反复补充资料的时间。
4、贷款基本流程是什么?
一般贷款流程可以概括为:
需求评估 → 选择产品/机构 → 提交申请 → 机构审核 → 签约 → 放款 → 按约还款。
具体审核时效、放款时间由不同机构、不同产品决定,申请时应以机构实际要求为准。材料真实、用途清晰、联系信息可核验,通常会更顺畅。
5、合同里重点看什么?
贷款合同不是签完就结束了,有几个条款必须重点看:
- 贷款金额、期限、年化利率;
- 还款日和还款方式;
- 逾期利率或罚息规则;
- 提前还款是否需要支付违约金;
- 担保、抵押或保证责任;
- 违约责任和争议处理方式。
特别是提前还款条款,很多人不关注,结果提前还贷时才发现要支付额外费用。合同里凡是涉及金额、日期、比例的地方,都要看明白再签。
二、贷款必知的三大常识是什么?
如果只记三句话,那一定是下面这三条。它们比“能不能通过”更重要,决定你会不会因为贷款陷入被动。
1、常识一:先算还款能力,不只看“能不能批”
很多人拿到高额度,第一反应是“能借这么多”,但贷款本质是未来收入的提前使用。申请前要优先评估:每月还款是否会挤压正常生活开支;收入中断时有没有备用金;家庭总负债是否已经偏高。
额度高不代表必须借满。合理负债,留出缓冲空间,比“争取最高额度”更安全。
2、常识二:贷款用途要真实合法,材料不能造假
贷款用途必须符合合同约定和监管要求。提供虚假材料、虚构用途、配合他人“包装资料”或参与所谓“AB贷”操作,都可能带来法律风险。
如果有人告诉你“找个人帮你收款”“找人做增信”“把流水包装一下”,要高度警惕。贷款不是儿戏,资料造假和资金挪用可能影响征信,甚至涉嫌违法犯罪。
3、常识三:算清综合资金成本,认准正规机构
不要只看“日息低”“月供低”“秒批”这类宣传。真实成本要看年化利率,还要看有没有服务费、手续费、担保费、提前还款违约金等附加成本。
办理贷款时,应优先选择正规持牌机构或经过合规展业的助贷渠道。遇到“不看征信、无视负债、包过”这类话术,要格外谨慎。正规助贷可以帮助你比较产品、改善申请条件,但不能替你决定风险。
三、贷款知识普及:客户最常问的几类问题
1、征信有逾期还能贷款吗?
不同机构、不同产品对征信要求不同。偶发轻微逾期、已经结清的欠款和严重逾期记录,影响差别很大。
有逾期记录不等于完全不能贷款,但可选产品会受限,利率和额度也可能不同。申请前可以先了解目标产品对征信的具体要求,必要时先处理错误信息、降低负债后再尝试。
2、收入不高或没有固定工资还能办吗?
没有固定工资,不代表完全没有还款能力。有经营收入、资产、租金收入或其他稳定现金流的人,仍然可能匹配经营类、抵押类等产品。
但如果没有稳定还款来源,不建议为了短期资金缺口强行借贷,否则容易形成以贷养贷的循环。
3、提前还款一定划算吗?
不一定。提前还款是否划算,要看合同约定和剩余还款结构。有的合同会约定提前还款违约金;有的贷款前期利息占比较高,提前还未必节省很多。
如果违约金高于节省的利息,或者你手头资金还有其他更高优先级安排,提前还款就不一定是当前最优选择。
4、贷款被拒后该怎么办?
不要短时间频繁申请,因为短期内密集查询征信可能让后续申请更难通过。
更合理的做法是:先复盘被拒原因。常见原因包括征信查询过多、负债偏高、收入证明不足、贷款用途不清、材料不完整等。针对问题补强后,再选择匹配度更高的产品重新申请。